Société unipersonnelle : ce que l’associé unique change vraiment sur la responsabilité, l’impôt et le statut social
Créer une société unipersonnelle permet d’entreprendre seul tout en donnant une existence juridique distincte à l’activité. Mais le fait d’être associé unique entraîne des effets concrets sur la responsabilité, la fiscalité, la protection sociale, les dividendes et la gestion.
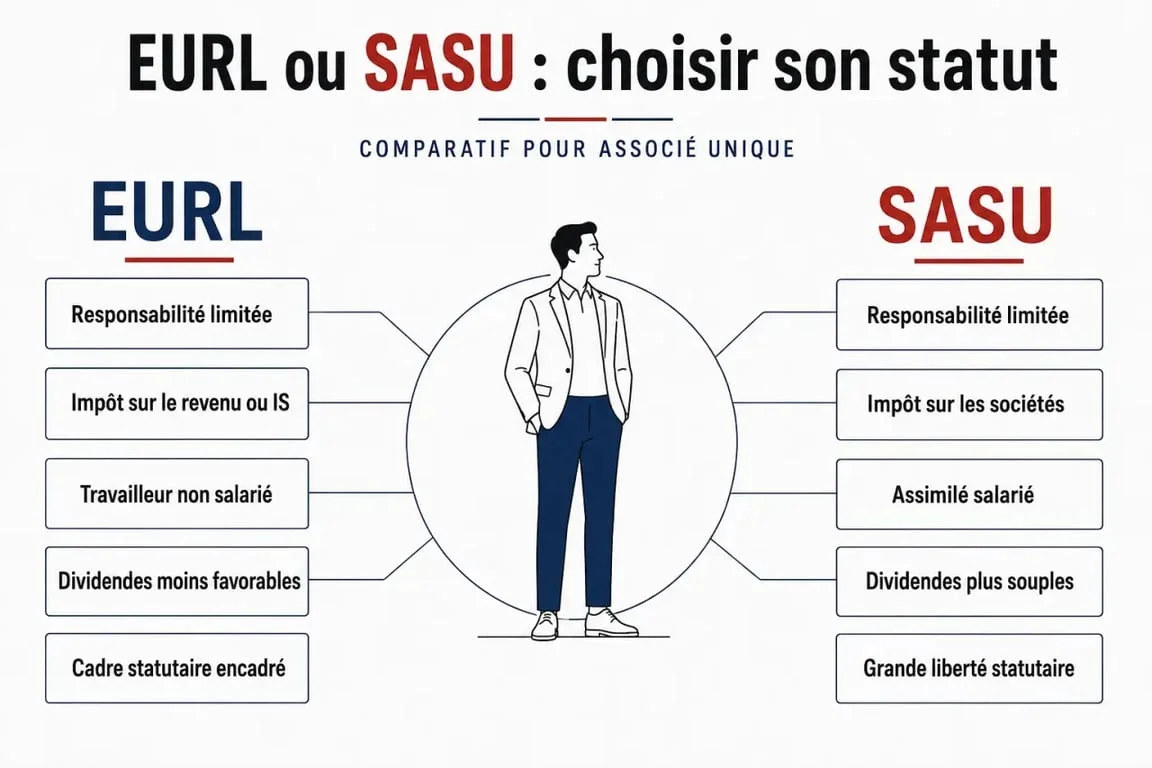
En pratique, deux formes dominent, l’EURL, version unipersonnelle de la SARL, et la SASU, version unipersonnelle de la SAS. Elles répondent au même besoin de départ, mais leurs conséquences pour le dirigeant ne sont pas les mêmes.
Ce que change vraiment l’associé unique
Une société, pas une simple activité individuelle
Une société unipersonnelle repose sur un seul associé, personne physique ou personne morale. Elle a une personnalité morale, son propre patrimoine, ses statuts, son siège social, son capital social et ses obligations comptables. La différence avec l’entreprise individuelle est nette, car l’activité reste ici séparée de la personne de l’entrepreneur. La question est traitée à part : « SASU ».
L’associé unique prend seul les décisions qui relèveraient normalement d’une assemblée, comme l’approbation des comptes, la modification des statuts, l’affectation du résultat, le changement de siège ou l’augmentation de capital. Ces décisions doivent être formalisées, souvent dans un registre, car la solitude décisionnelle ne dispense pas du formalisme juridique.
Une responsabilité limitée, mais pas absolue
Le principe est rassurant : la responsabilité de l’associé unique est limitée à ses apports. Si vous apportez 2 000 € au capital, vous ne perdez en principe pas plus que cette somme en cas de difficulté. Cette protection a toutefois des limites. Une caution personnelle demandée par une banque, une faute de gestion ou une confusion entre patrimoine privé et patrimoine professionnel peuvent exposer davantage l’entrepreneur.
La société unipersonnelle filtre donc une partie du risque, mais pas tout. Les engagements personnels, les garanties bancaires et certaines décisions de gestion peuvent retomber sur l’associé unique s’il les signe ou s’il les provoque. Avant de choisir le statut, il faut identifier ce qui sera porté par la société et ce qui restera, en pratique, assumé par vous.
EURL ou SASU : deux cadres pour entreprendre seul
L’EURL et la SASU ont plusieurs points communs : capital social librement fixé, apports en numéraire ou en nature, rédaction de statuts, dépôt du capital, publication d’une annonce légale et immatriculation via le guichet unique. Les apports en industrie peuvent aussi exister dans certains cas, sans entrer dans la formation du capital social.
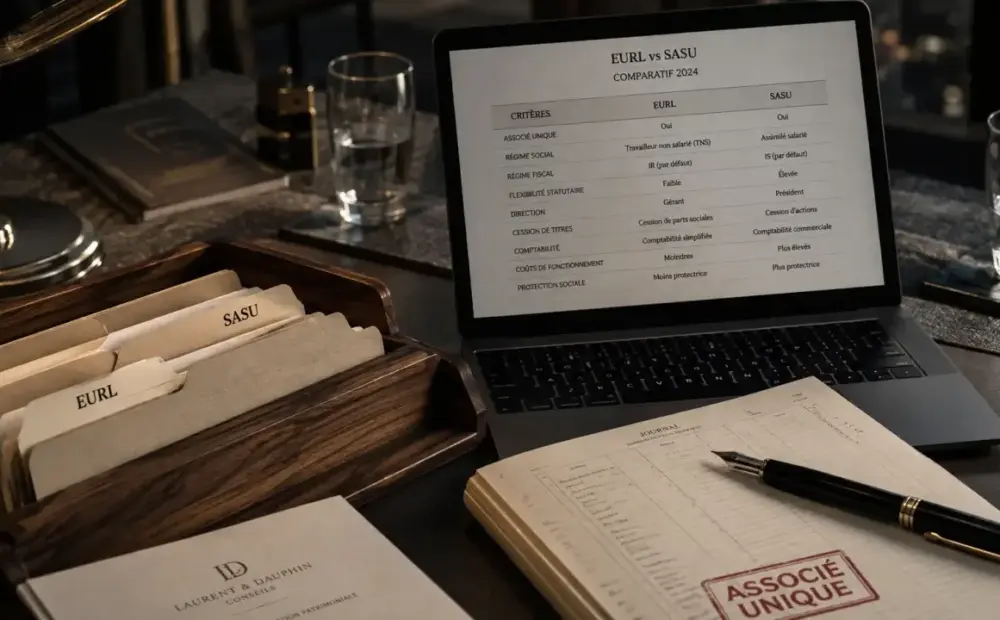
| Critère | EURL | SASU |
|---|---|---|
| Forme juridique | SARL à associé unique | SAS à associé unique |
| Dirigeant | Gérant | Président |
| Fiscalité par défaut | Impôt sur le revenu | Impôt sur les sociétés |
| Régime social du dirigeant associé | Travailleur non-salarié | Assimilé salarié |
| Souplesse statutaire | Cadre plus encadré | Grande liberté d’organisation |
Le capital et les apports à anticiper
Le capital social est libre, mais il ne doit pas être choisi au hasard. Un capital trop faible peut fragiliser la crédibilité auprès d’une banque, d’un fournisseur ou d’un partenaire. En EURL, la libération minimale des apports en numéraire à la constitution est de 20 %, le solde pouvant être versé dans un délai de 5 ans.
Pour les apports en nature, l’intervention d’un commissaire aux apports peut devenir nécessaire, notamment lorsque la valeur d’un apport dépasse 30 000 € ou lorsque l’ensemble des apports en nature représente plus de 50 % du capital social. C’est un point souvent sous-estimé lors de l’apport d’un véhicule, de matériel ou d’un fonds.
Fiscalité, rémunération et dividendes : les vrais écarts
L’EURL privilégie souvent la logique de revenu
L’EURL est par défaut soumise à l’impôt sur le revenu lorsque l’associé unique est une personne physique. Les bénéfices remontent alors directement dans l’imposition personnelle de l’associé, selon la nature de l’activité. Une option pour l’impôt sur les sociétés est possible, ce qui permet de distinguer bénéfice de la société, rémunération du gérant et dividendes. Pour aller plus loin, voir « Statut du dirigeant ».
À l’impôt sur les sociétés, le taux normal mentionné est de 25 %. Un taux réduit de 15 % peut s’appliquer sur les premiers 42 500 € de bénéfices, sous conditions. Ce mécanisme intéresse les entrepreneurs qui souhaitent conserver une partie du résultat dans la société pour investir ou lisser leur rémunération.
La SASU part plutôt de l’impôt sur les sociétés
La SASU est soumise par défaut à l’impôt sur les sociétés. Une option temporaire pour l’impôt sur le revenu est possible sous conditions et limitée à 5 ans. Cette architecture convient bien aux projets qui veulent piloter séparément la rémunération du président, les bénéfices conservés dans la société et les distributions éventuelles.
Les dividendes sont un critère majeur. En SASU, ils supportent notamment la flat tax de 30 %, comprenant les prélèvements sociaux de 17,2 %, sauf choix d’un autre mode d’imposition. En EURL, les dividendes peuvent être soumis à cotisations sociales pour la fraction dépassant 10 % du capital social, ce qui change fortement le calcul pour les entrepreneurs qui comptent se rémunérer en partie par distribution.
Protection sociale : moins de charges ou meilleure couverture
Le statut social du dirigeant dépend directement de la forme choisie. Dans une EURL, le gérant associé unique relève du régime des travailleurs non-salariés. Dans une SASU, le président relève du régime assimilé salarié lorsqu’il est rémunéré. Sur ce sujet précis, voir « SAS ou SARL ».
La différence se voit dans le coût. Les cotisations sociales en EURL sont souvent évoquées autour de 40 à 46 % de la rémunération, avec un ordre de grandeur d’environ 45 % pour le gérant. En SASU, le coût est plus élevé : les cotisations peuvent représenter 80 à 86 % de la rémunération nette, et un taux de charges de 75 % ou plus est souvent mentionné pour le président.
En contrepartie, la SASU offre une couverture sociale généralement plus protectrice, grâce au rattachement au régime général de la sécurité sociale, hors assurance chômage automatique liée au mandat social. L’EURL séduit plutôt les entrepreneurs qui veulent maîtriser le coût social de leur rémunération et acceptent une protection plus limitée.
Choisir selon votre profil et vos priorités
Quand l’EURL est souvent cohérente
L’EURL convient bien aux entrepreneurs qui recherchent un cadre juridique stable, des règles plus balisées et un coût social contenu. Elle peut être pertinente pour un artisan, un consultant indépendant ou un professionnel qui prévoit de se rémunérer régulièrement par son activité, sans rechercher une grande liberté statutaire.
Elle demande toutefois d’anticiper le traitement des dividendes et l’impact d’une éventuelle option pour l’impôt sur les sociétés. Ce choix fiscal peut structurer toute la suite et ne doit pas être pris uniquement pour réduire l’impôt à court terme.
Quand la SASU devient plus attractive
La SASU est souvent choisie pour sa souplesse : rédaction des statuts plus libre, organisation adaptable, transformation plus fluide en société avec plusieurs associés. Elle parle aux profils qui envisagent une levée de fonds, l’entrée future d’investisseurs, une activité numérique ou un projet amené à évoluer rapidement.
Son principal frein reste le coût de la rémunération du président. Elle devient donc intéressante si la meilleure protection sociale, l’image du statut, la flexibilité ou la gestion des dividendes compensent ce surcoût.
Les étapes de création à ne pas traiter comme une formalité
Créer une société unipersonnelle suppose de rédiger les statuts, fixer l’objet social, nommer le dirigeant, déposer le capital social, publier une annonce légale puis demander l’immatriculation. Après la création, les comptes annuels doivent être déposés dans les 6 mois suivant la clôture de l’exercice.
Le bon choix n’est donc pas seulement « EURL ou SASU ». Il consiste à aligner votre statut avec votre rémunération, votre tolérance au risque, votre besoin de protection sociale, votre fiscalité personnelle et vos perspectives d’évolution. Sur ces points, l’associé unique décide seul, mais il gagne souvent à se faire conseiller avant de figer les statuts.