SAS : 50 % des apports en numéraire à libérer, 5 ans pour le solde et les apports en nature à verser tout de suite
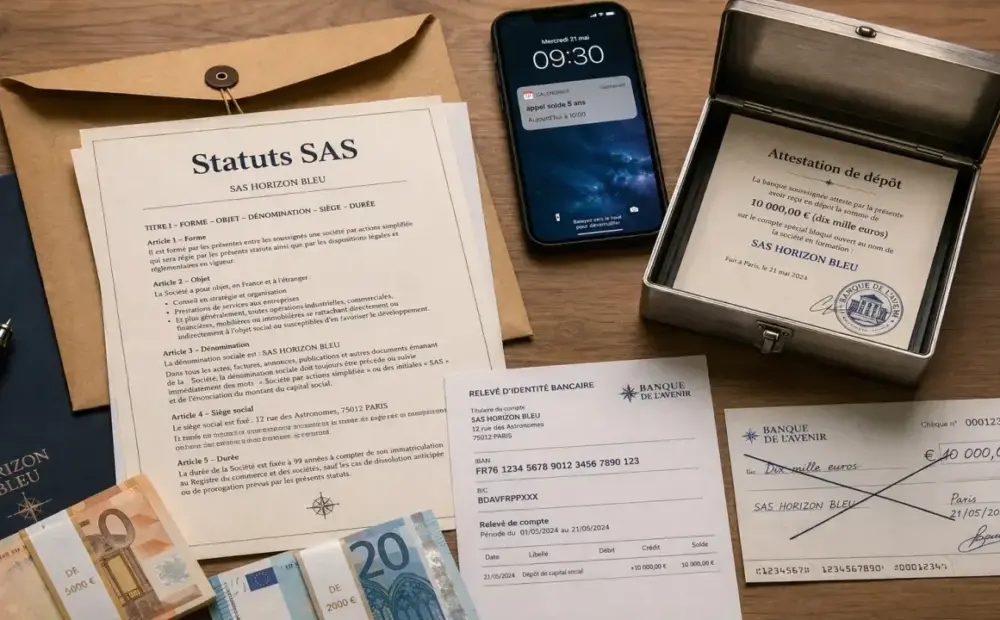
Dans une SAS, le capital social ne sert pas seulement à figurer dans les statuts. Il fixe ce que les associés promettent d’apporter, ce qui doit être versé dès la création et ce qui peut attendre. La règle est claire : au moins 50 % des apports en numéraire doivent être libérés à la constitution, tandis que les apports en nature doivent être apportés en totalité dès le départ.
Capital souscrit, capital libéré : la distinction à ne pas manquer
Le capital souscrit correspond au montant total que les associés s’engagent à apporter à la SAS. Le capital libéré, lui, désigne la part effectivement mise à disposition de la société. Une SAS peut donc afficher un capital de 30 000 € dans ses statuts, tout en ne recevant que 15 000 € au moment de la création si les apports en numéraire sont libérés partiellement.
Les apports en numéraire
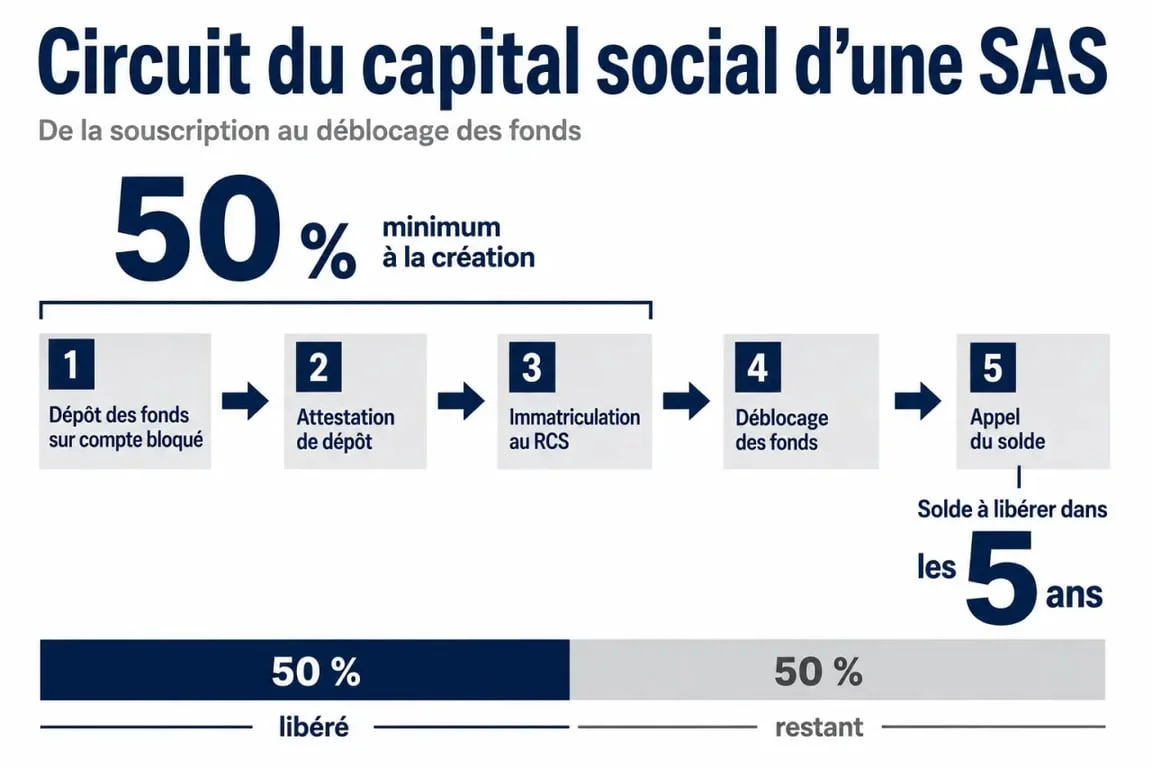
Les apports en numéraire sont les sommes d’argent versées par les associés. En SAS, ils doivent être libérés à hauteur d’au moins 50 % à la création. Le solde doit ensuite être versé dans un délai maximum de 5 ans à compter de l’immatriculation de la société. Ce mécanisme laisse de la souplesse au démarrage, mais il crée aussi un engagement de versement dans le temps.
Les apports en nature
Les apports en nature correspondent à des biens transférés à la société, comme du matériel, un véhicule, un ordinateur, un brevet ou un fonds de commerce. Contrairement aux apports en numéraire, ils doivent être libérés intégralement dès la constitution. Leur valeur doit être évaluée avec sérieux, et l’intervention d’un commissaire aux apports peut être nécessaire selon la situation.
Et les apports en industrie ?
Un associé peut aussi apporter son savoir-faire, son travail ou ses compétences. C’est l’apport en industrie. Il peut ouvrir droit à des actions et à une participation aux décisions ou aux bénéfices, mais il n’entre pas dans le capital social. Il ne suit donc pas les règles de libération du capital.
Quel montant faut-il vraiment verser à la création ?
La loi permet de créer une SAS avec un capital très faible, mais le montant choisi doit rester cohérent avec le projet. Le sujet ne se limite pas au minimum légal. Il faut aussi regarder la capacité de la société à financer ses premiers besoins et à inspirer confiance aux tiers.
Exemple : si les associés fixent un capital social de 30 000 € composé uniquement d’apports en numéraire, ils doivent verser au moins 15 000 € lors de la constitution. Les 15 000 € restants pourront être appelés plus tard, dans la limite de 5 ans. Si, en plus, un associé apporte du matériel valorisé 6 000 €, cet apport en nature devra être mis à disposition immédiatement.
Le montant du capital se lit à travers trois repères simples : le seuil juridique, le besoin de trésorerie et le signal envoyé aux tiers. Un capital minimal peut suffire pour immatriculer la société, mais il reste parfois peu rassurant pour une banque ou un partenaire commercial. À l’inverse, un capital plus élevé, même libéré progressivement, peut mieux correspondre à l’ampleur du projet et à ses premiers engagements.
Libération partielle ou totale : choisir selon la trésorerie et la crédibilité
La SAS laisse une vraie marge de choix. Les associés peuvent se limiter à la part obligatoire au départ, ou verser tout le capital dès la création. Le bon choix dépend de la trésorerie disponible, des besoins de financement et de l’image que la société veut donner.
| Option | Ce qu’elle permet | Point de vigilance |
|---|---|---|
| Libération partielle | Préserver la trésorerie personnelle des associés au lancement | Le solde doit être versé dans les 5 ans |
| Libération totale | Donner immédiatement plus de moyens et de crédibilité à la SAS | Les associés doivent mobiliser toute leur contribution dès le départ |
La libération partielle est utile lorsque les associés veulent avancer progressivement. Elle permet de créer la société sans immobiliser toutes les sommes prévues. En contrepartie, il faut anticiper les appels de fonds futurs, car chaque associé reste engagé sur la part qu’il a souscrite.
La libération totale donne une situation plus simple à lire. Le capital affiché dans les statuts est alors disponible immédiatement. Cette option peut être plus adaptée lorsque la SAS cherche un financement, présente un dossier à un partenaire exigeant ou prévoit rapidement une opération sur son capital.
Dépôt des fonds, attestation et appel du solde
Avant l’immatriculation, les fonds correspondant au capital libéré doivent être déposés sur un compte bloqué ouvert au nom de la société en formation. Le dépôt peut être effectué auprès d’une banque ou d’un notaire.
L’attestation de dépôt des fonds
Le dépositaire remet une attestation de dépôt des fonds. Ce document est indispensable pour demander l’immatriculation de la SAS via le guichet unique. Une fois la société immatriculée au RCS et le Kbis obtenu, les fonds peuvent être débloqués et transférés sur le compte bancaire définitif de la société.
L’appel de fonds pour le solde
Lorsque le capital n’a pas été totalement libéré à la création, le solde est appelé plus tard. Les modalités sont en général prévues par les statuts : décision du président, décision collective des associés ou autre procédure interne. L’appel de fonds précise le montant à verser, le délai et les coordonnées du compte de la société.
Si une formalité modifie les statuts ou la répartition du capital, une mise à jour statutaire et un dépôt au greffe du tribunal de commerce peuvent être nécessaires. En pratique, il faut conserver les preuves de versement, les décisions d’appel de fonds et les documents transmis au guichet unique.
Capital non libéré : blocages et sanctions possibles
Un capital partiellement libéré n’est pas irrégulier en soi, tant que le minimum de 50 % a bien été versé à la création et que le solde est libéré dans les 5 ans. En revanche, il entraîne des limites concrètes. Une augmentation de capital est notamment bloquée tant que le capital initial n’est pas entièrement libéré.
Un capital non totalement libéré peut aussi fragiliser la société dans ses relations avec les banques, les investisseurs ou les fournisseurs. Il peut donner l’impression que les associés n’ont pas encore apporté tous les moyens annoncés. Dans certains cas, l’accès à des avantages fiscaux, comme le taux réduit d’IS sous conditions, peut aussi dépendre de la libération complète du capital.
Si un associé ne verse pas les sommes dues après un appel de fonds régulier, la société peut le mettre en demeure. À défaut de paiement, des sanctions peuvent s’appliquer selon les statuts et les règles applicables : intérêts de retard, suspension de certains droits attachés aux actions, voire procédure plus contraignante pour obtenir le versement. La mise en demeure reste donc une étape importante avant d’engager des mesures contre l’associé défaillant.
Pour sécuriser la création d’une SAS, il faut fixer un capital cohérent, distinguer clairement les apports en numéraire et les apports en nature, prévoir les modalités d’appel du solde dans les statuts et conserver chaque justificatif. La souplesse de la SAS est réelle, mais elle fonctionne mieux quand le calendrier de libération est anticipé dès le départ.