Association ou société : but non lucratif, bénéfices distribuables et fiscalité
Le bon statut dépend d’abord de l’objectif du projet. Si l’enjeu est de porter une action collective sans partage des bénéfices, l’association convient souvent. Si l’activité doit produire des bénéfices, rémunérer des personnes ou accueillir des investisseurs, la société prend l’avantage.
La différence qui change tout : but non lucratif ou bénéfices distribuables
Une association loi 1901 poursuit un but non lucratif. Cela ne l’empêche pas de vendre, de facturer ou d’embaucher. En revanche, les excédents doivent servir l’objet associatif, par exemple pour acheter du matériel, financer des actions ou constituer une réserve. Les membres ne peuvent pas se partager ces sommes comme des associés.
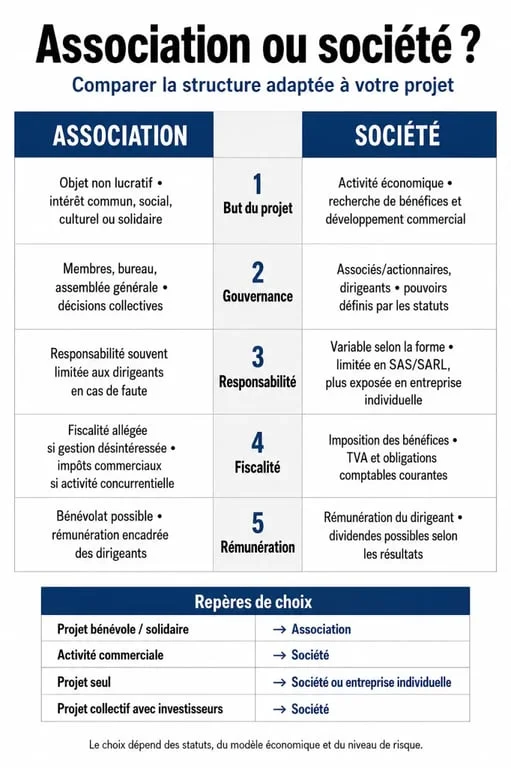
Une société, au contraire, sert à exercer une activité économique et à dégager des bénéfices. Selon la forme choisie, SAS, SARL, SASU, EURL ou SA, ces bénéfices peuvent être conservés dans l’entreprise, réinvestis ou distribués sous forme de dividendes. C’est le cadre naturel d’un projet commercial, d’une activité indépendante appelée à se développer ou d’une structure qui cherche des financements.
La frontière devient plus sensible pour les projets hybrides, comme un café associatif, un média local, un atelier culturel, un organisme de formation ou un club sportif avec boutique. Dans ces cas, il faut regarder si l’activité lucrative reste secondaire ou si elle devient le moteur du projet. C’est souvent là que le mauvais choix de structure crée des tensions plus tard.
Les critères pratiques pour trancher avant de rédiger les statuts
Votre objectif personnel et collectif
Si la priorité est de défendre une cause, d’animer une communauté, d’organiser des événements ou de mutualiser des moyens sans enrichissement personnel, l’association reste cohérente. Si l’objectif est de créer son emploi, de vendre régulièrement, de rémunérer des associés ou de valoriser une activité, la société offre un cadre plus adapté.
Le nombre de personnes et la gouvernance
Une association repose sur une logique collective, avec des membres, des statuts, une assemblée générale et souvent un bureau. Une société peut être créée seul, par exemple en SASU ou en EURL, ou à plusieurs, notamment en SAS ou en SARL. Certaines formes imposent davantage de règles : une SA nécessite par exemple au moins 7 associés et un capital minimum de 37 000 euros.
Pensez à votre structure comme à un trousseau de clés. La bonne clé n’est pas celle qui ouvre le plus de portes, mais celle qui ouvre les bonnes sans forcer la serrure : accueillir un bénévole, signer un bail, rassurer une banque, faire entrer un associé, protéger une marque, verser un salaire. Avant de choisir, listez les portes que votre projet devra réellement ouvrir dans les 12 à 24 prochains mois. La décision devient alors plus nette.
Le niveau de risque et la protection du patrimoine
En société, la responsabilité des associés est souvent limitée aux apports, notamment en SAS, SASU, SARL ou EURL. Attention toutefois aux cautions personnelles demandées par une banque ou un bailleur. En entreprise individuelle, le patrimoine professionnel est séparé du patrimoine personnel, mais le choix doit rester mesuré selon les dettes possibles, les stocks, les locaux ou les engagements pris avec des clients.
Fiscalité, rémunération et argent : les points à ne pas sous-estimer
L’association bénéficie d’un cadre fiscal avantageux lorsque sa gestion est désintéressée et que son activité lucrative reste limitée. Mais si elle fonctionne comme une entreprise commerciale, elle peut être soumise aux impôts commerciaux : TVA, impôt sur les bénéfices, contribution économique territoriale selon les cas. Le vrai sujet n’est donc pas de vendre, mais de vendre dans des conditions proches du marché tout en se présentant comme non lucratif.
La société relève d’un régime fiscal pensé pour l’activité économique. Elle peut être soumise à l’impôt sur les sociétés, ou dans certains cas à l’impôt sur le revenu. Le dirigeant peut percevoir une rémunération, et les associés peuvent recevoir des dividendes si les résultats le permettent. En contrepartie, les obligations comptables et déclaratives sont plus structurées.
La rémunération du dirigeant entraîne aussi un régime social différent. Un président de SAS est généralement assimilé salarié lorsqu’il est rémunéré, tandis qu’un gérant majoritaire de SARL relève plutôt du régime des travailleurs non salariés. Ce choix a un impact direct sur les cotisations, la protection sociale et le revenu net réellement disponible. Nous y revenons en détail : « SAS ou SARL ».
Formalités et coûts : simplicité associative ou cadre plus structuré
Créer une association reste souvent plus léger : rédaction des statuts, déclaration, publication et organisation interne. La souplesse est appréciable, mais elle ne dispense pas de tenir une comptabilité sérieuse, surtout en cas de subventions, de salariés, de dons ou d’activité économique régulière.
Créer une société demande davantage d’étapes : rédaction des statuts, dépôt du capital social, annonce légale, immatriculation au Registre national des entreprises, déclaration des bénéficiaires effectifs et mise en place d’une comptabilité. Certaines formalités peuvent coûter 21,74 €, 33,83 € ou 19,33 € selon l’acte, auxquels s’ajoutent souvent les frais d’annonce légale et, si besoin, l’accompagnement professionnel.
Le coût ne suffit pas à trancher. Une société plus chère à créer peut être plus sûre si elle clarifie les pouvoirs, les apports, la rémunération, l’entrée de nouveaux associés ou la sortie d’un fondateur. À l’inverse, une association choisie pour “faire simple” peut devenir inconfortable si le projet prend une dimension surtout commerciale.
Tableau de décision : quelle structure pour quel projet ?
| Situation | Structure souvent adaptée | Point de vigilance |
|---|---|---|
| Projet bénévole, culturel, sportif ou solidaire | Association | Ne pas organiser de partage des bénéfices entre membres |
| Activité commerciale régulière avec objectif de profit | Société | Choisir entre SAS, SARL, SASU ou EURL selon la gouvernance et le régime social |
| Projet seul, test d’activité, chiffre d’affaires modéré | Entreprise individuelle ou société unipersonnelle | Comparer simplicité, protection et fiscalité |
| Projet collectif avec investisseurs | Société, souvent SAS | Prévoir les règles d’entrée, de vote et de sortie des associés |
| Association avec ventes importantes | Association possible, mais à analyser | Risque d’imposition si l’activité lucrative devient prépondérante |
En pratique, choisissez une association si le projet reste désintéressé et collectif. Choisissez une société si vous devez vendre durablement, rémunérer les porteurs du projet, distribuer des bénéfices ou sécuriser une croissance économique. Le bon statut n’est pas le plus connu, c’est celui qui correspond à votre modèle réel, pas à l’image que vous voulez donner. Le détail est expliqué dans « Capital social ».