IR ou IS en EURL : quel choix change la fiscalité, la rémunération et les dividendes ?
L’EURL permet d’exercer seul avec une responsabilité limitée, mais sa fiscalité varie selon l’associé unique et les options retenues. Le vrai enjeu se joue entre impôt sur le revenu, impôt sur les sociétés, régime micro, TVA et dividendes. Le choix ne produit pas les mêmes effets sur le bénéfice, la trésorerie et la rémunération du gérant.
Le régime fiscal par défaut dépend de l’associé unique
La première particularité fiscale de l’EURL tient à l’identité de son associé unique. Si l’associé unique est une personne physique, l’EURL relève en principe de l’impôt sur le revenu, dans la catégorie liée à l’activité, BIC pour une activité commerciale, artisanale ou industrielle, BNC pour une activité libérale. Sur ce sujet précis, voir « SARL de famille ».
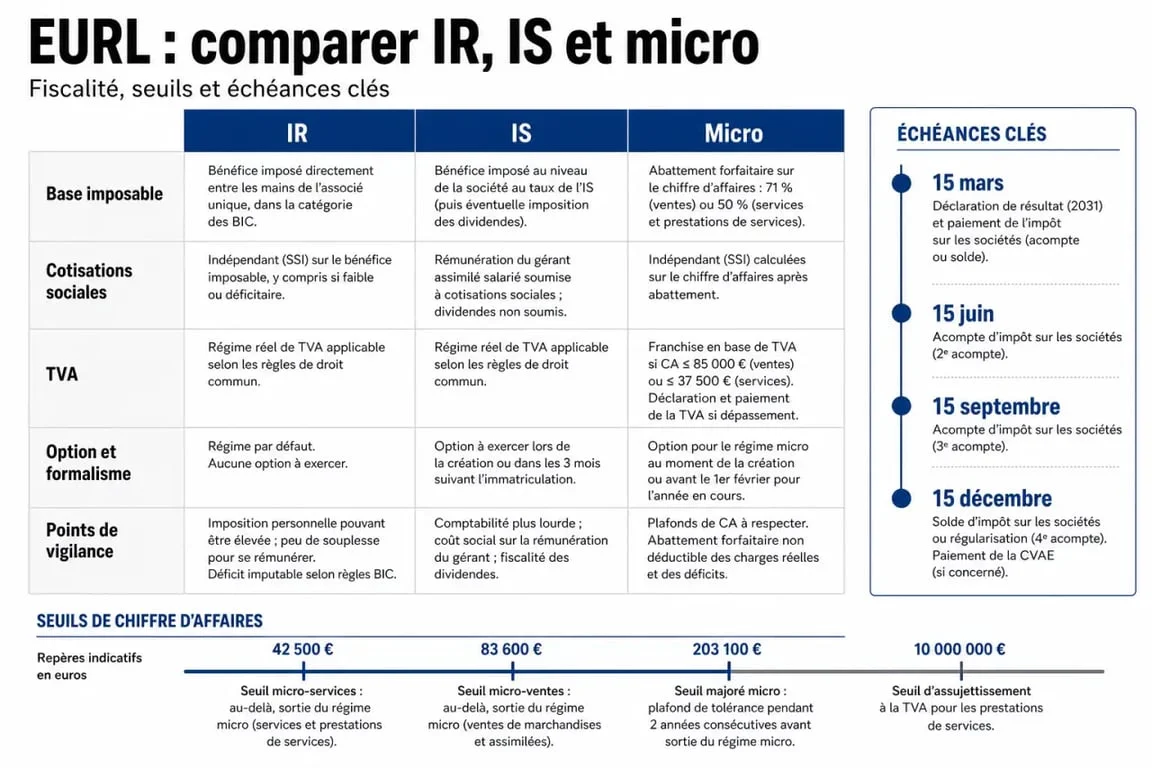
Dans cette configuration, le bénéfice est imposé directement entre les mains de l’associé unique, même s’il reste dans la société. L’EURL fonctionne alors, sur le plan fiscal, comme une société de personnes.
Si l’associé unique est une personne morale, l’EURL est en principe soumise de plein droit à l’impôt sur les sociétés. La société paie elle-même l’impôt sur son résultat, puis l’associé n’est imposé personnellement qu’en cas de distribution ou de flux imposable.
IR, IS ou micro : ce que chaque régime change vraiment
Comparer les régimes ne revient pas seulement à comparer des taux. Le choix fiscal modifie la manière d’imposer le bénéfice, la rémunération du gérant, les dividendes et, dans certains cas, les obligations comptables.
| Régime | Principe | Point de vigilance |
|---|---|---|
| IR | Le bénéfice est imposé chez l’associé unique au barème progressif, de 0 à 45 %. | Le bénéfice peut être taxé même s’il n’est pas retiré de l’entreprise. |
| IS | L’EURL paie l’impôt sur son résultat, au taux normal de 25 %. | La rémunération et les dividendes suivent ensuite leurs propres règles fiscales et sociales. |
| Micro | Régime possible sous conditions, avec un fonctionnement simplifié. | Les seuils de chiffre d’affaires doivent être surveillés, notamment 83 600 € ou 203 100 € selon l’activité. |
Quand l’IR peut rester cohérent
L’IR reste souvent lisible au démarrage, surtout lorsque le bénéfice est modéré ou que l’entrepreneur veut une mécanique fiscale simple. Il peut aussi convenir si l’activité génère des déficits au début, car ceux-ci peuvent, selon les cas, s’imputer dans la fiscalité personnelle de l’associé.
Quand l’IS devient plus intéressant
L’option pour l’IS peut être pertinente lorsque l’EURL dégage un bénéfice supérieur à ce que le dirigeant souhaite se verser. La société peut alors conserver une partie du résultat après impôt pour financer son développement. Sous conditions, le taux réduit de 15 % peut s’appliquer jusqu’à 42 500 € de bénéfice, notamment si le chiffre d’affaires n’excède pas 10 000 000 €.
Le bon choix dépend donc de plusieurs éléments concrets, le bénéfice attendu, la rémunération nécessaire, les investissements prévus, le besoin de trésorerie et les distributions envisagées. Choisir sur la seule base de la première année expose à un régime mal adapté quand l’activité change de rythme.
Option pour l’IS : moment, formalités et conséquences
Une EURL à l’IR peut opter pour l’impôt sur les sociétés. Cette option peut être formulée dès la création, notamment dans le formulaire M0, ou plus tard auprès du service des impôts des entreprises. En cours de vie sociale, la notification doit intervenir avant la fin du 3e mois de l’exercice auquel elle doit s’appliquer.
Ce choix modifie la logique fiscale de l’entreprise. À l’IR, le bénéfice remonte directement chez l’associé unique. À l’IS, la société devient le contribuable principal pour le résultat. La rémunération du gérant associé unique peut être déduite du résultat imposable si elle correspond à un travail effectif et qu’elle n’est pas excessive.
Les dividendes doivent être distingués de la rémunération. Dans une EURL à l’IS, ils sont distribués après imposition du bénéfice dans la société. Ils peuvent ensuite relever du prélèvement forfaitaire unique, ou du barème progressif sur option. Une spécificité importante existe aussi sur le plan social : une partie des dividendes peut entrer dans l’assiette des cotisations lorsqu’elle dépasse certains seuils, notamment au-delà de 10 % de certains montants de référence liés au capital et aux comptes courants.
Déclarations, formulaires et calendrier fiscal de l’EURL
Quelle que soit l’option retenue, l’EURL doit déposer une déclaration de résultat. La télédéclaration est obligatoire et se fait généralement via l’espace professionnel sur impots.gouv.fr, par la procédure EFI, ou via un partenaire EDI. Portailpro.gouv peut aussi centraliser certaines démarches professionnelles.
À l’IS : déclaration 2065 et liasse fiscale
Une EURL soumise à l’IS dépose la déclaration n° 2065, accompagnée de la liasse fiscale. Selon le régime d’imposition, il peut s’agir des tableaux 2033 A à 2033 G pour le réel simplifié, ou des tableaux 2050 à 2059 pour le réel normal. La déclaration doit en principe être transmise dans les 3 mois de la clôture de l’exercice, ou le 2e jour ouvré suivant le 1er mai lorsque l’exercice coïncide avec l’année civile.
Paiement de l’IS : acomptes et solde
L’impôt sur les sociétés est calculé sur le dernier exercice clos. Son paiement s’effectue généralement en 4 acomptes trimestriels, avec un relevé d’acompte n° 2571, puis un solde. Les dates usuelles d’acompte sont le 15 mars, le 15 juin, le 15 septembre et le 15 décembre.
TVA, seuils et taxes annexes à ne pas oublier
La fiscalité de l’EURL ne s’arrête pas à l’impôt sur les bénéfices. Selon son chiffre d’affaires et son activité, elle peut relever de la franchise en base de TVA, du régime réel simplifié ou du régime réel normal. Les seuils à surveiller varient selon la nature de l’activité, avec des références comme 37 500 €, 85 000 €, 254 000 € ou 840 000 € pour apprécier certains régimes de TVA. Le détail est expliqué dans « Entreprise individuelle ».
Pour l’imposition des bénéfices, le passage entre micro, réel simplifié et réel normal dépend aussi de seuils. Des montants comme 83 600 €, 203 100 €, 286 000 € ou 945 000 € peuvent intervenir selon les catégories d’activité et les régimes concernés. Le dépassement pendant 2 années consécutives peut entraîner une bascule de régime, ce qui demande un suivi régulier avec son expert-comptable ou son SIE.
L’EURL peut aussi être redevable de la contribution économique territoriale, composée de la CFE et de la CVAE. La CFE dépend notamment de l’implantation et des règles locales. La CVAE concerne les entreprises dépassant certains niveaux d’activité, avec un seuil de référence de 500 000 euros et un taux pouvant aller jusqu’à 1,5 % dans les règles mentionnées.
En pratique, le bon réflexe consiste à ne pas isoler chaque taxe. IR, IS, TVA, CFE, CVAE, dividendes et cotisations forment un ensemble. Avant d’opter pour un régime, il faut projeter le bénéfice, la rémunération souhaitée, les investissements et le niveau de chiffre d’affaires attendu. C’est cette vision d’ensemble qui permet de choisir une fiscalité d’EURL adaptée, plutôt qu’un régime séduisant seulement sur le papier. Pour aller plus loin, voir « Dépôt des comptes annuels et confidentialité ».