SARL de famille : conditions de parenté, activité autorisée et option IR sans limite
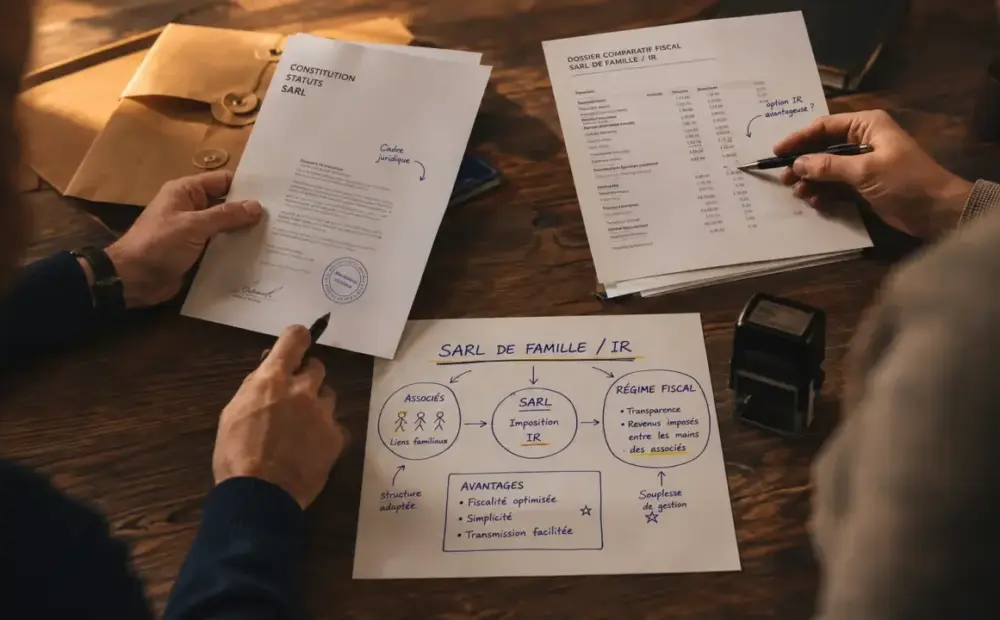
La SARL de famille intéresse surtout pour une raison simple : elle permet de garder le cadre d’une SARL classique tout en optant, sous conditions, pour l’impôt sur le revenu sans limitation de durée. Ce choix peut convenir à une activité familiale, à une location meublée ou à une logique de transmission, à condition de respecter les règles de parenté, d’activité et de formalités fiscales.
Une SARL classique avec un régime fiscal familial
La SARL de famille n’est pas une forme juridique autonome. Sur le plan juridique, il s’agit d’une société à responsabilité limitée classique, soumise aux règles habituelles de la SARL : au moins 2 associés, au maximum 100 associés, un capital social qui peut débuter à 1 euro, des statuts, un gérant et une immatriculation.
Sa particularité se situe sur le terrain fiscal. En principe, une SARL relève de l’impôt sur les sociétés. La SARL de famille peut, elle, opter pour le régime des sociétés de personnes prévu notamment par l’article 239 bis AA du CGI. Le résultat n’est alors pas imposé au niveau de la société, mais directement chez les associés, chacun selon sa quote-part.
Ce mécanisme change la logique de gestion. Le bénéfice, même s’il n’est pas distribué, est imposé chez les associés. À l’inverse, un déficit peut, selon la situation de chacun, s’imputer sur le revenu global. C’est cette transparence fiscale qui donne tout son intérêt au dispositif.
Les conditions à réunir pour bénéficier du régime
Des associés appartenant à la même famille
Le capital doit être détenu intégralement par des membres d’une même famille admissible. Sont généralement concernés les parents en ligne directe, les frères et sœurs, les conjoints et les partenaires liés par un PACS. L’idée est claire : la société doit rester dans un cercle familial réel, pas seulement porter un nom de famille.
Ce critère doit rester valable dans la durée. Une cession de parts à une personne extérieure peut faire perdre le régime de faveur. Avant toute donation, vente ou entrée d’un nouvel associé, il faut donc vérifier si la chaîne de détention reste cohérente. Une seule rupture peut modifier la fiscalité de la société. Cette vigilance compte aussi pour les successions, les démembrements de parts et l’arrivée progressive des enfants au capital.
Une activité compatible avec le régime
La SARL de famille doit exercer une activité commerciale, artisanale, industrielle ou agricole. Les activités libérales et les activités civiles pures sont exclues. Ce point est décisif pour les projets immobiliers : la location nue, de nature civile, n’entre pas dans le même cadre que la location meublée, généralement traitée comme une activité commerciale.
En pratique, le régime est donc souvent étudié pour une entreprise familiale d’exploitation, un commerce, une activité artisanale ou une société détenant des biens loués meublés. À l’inverse, une structure destinée uniquement à gérer un portefeuille de titres ou un immeuble loué nu doit être analysée avec prudence.
Une option décidée à l’unanimité
L’option pour l’impôt sur le revenu doit être prise à l’unanimité des associés. Elle est ensuite notifiée au service des impôts des entreprises. Cette formalité peut intervenir lors de la constitution ou en cours de vie sociale, lorsque la SARL classique remplit les conditions pour devenir fiscalement une SARL de famille.
Il ne suffit donc pas d’écrire « SARL de famille » dans les statuts ou sur un document commercial. Le régime repose sur une décision collective, une notification fiscale et le respect continu des conditions légales.
Quel est l’intérêt fiscal et patrimonial concret ?
L’option IR sans limite de durée
Le principal avantage de la SARL de famille est l’option pour l’impôt sur le revenu sans limitation de durée, tant que les conditions restent remplies. C’est une différence nette avec certaines options temporaires à l’IR, limitées à 5 exercices sociaux dans d’autres configurations.
À l’IR, chaque associé est imposé personnellement sur sa part de résultat. Si la société réalise 40 000 € de bénéfice et qu’un associé détient 25 % du capital, il est imposé sur 10 000 €, même si cette somme reste dans la trésorerie de la société. Ce fonctionnement peut être avantageux ou non selon la tranche d’imposition de chacun.
Déficits, plus-values et transmission
Lorsque l’activité génère un déficit, celui-ci peut être imputable sur le revenu global des associés, dans les limites applicables à leur situation. Pour une phase de lancement, de travaux ou d’investissement, cet aspect peut devenir stratégique.
La SARL de famille peut aussi présenter un intérêt en matière de plus-values professionnelles, certaines exonérations étant possibles sous conditions, notamment selon l’activité exercée, la durée de détention ou le contexte de cession. Sur le plan patrimonial, elle facilite l’organisation du capital entre membres de la famille : répartition des parts, donations progressives, gouvernance encadrée par les statuts et anticipation de la transmission.
SARL classique à l’IS ou SARL de famille à l’IR : le bon arbitrage
| Critère | SARL classique à l’IS | SARL de famille à l’IR |
|---|---|---|
| Imposition du résultat | Au niveau de la société | Chez les associés selon leur quote-part |
| Distribution | Dividendes imposés lors de la distribution | Résultat imposé même s’il n’est pas distribué |
| Déficit | En principe conservé dans la société | Potentiellement imputable chez les associés |
| Durée du régime | Régime de droit commun | Option IR illimitée si les conditions sont respectées |
| Profil adapté | Société qui réinvestit fortement ses bénéfices | Projet familial, immobilier meublé ou transmission |
L’IR n’est pas automatiquement plus avantageux que l’IS. Si les associés sont déjà fortement imposés, l’intégration du bénéfice dans leur revenu personnel peut alourdir la facture fiscale. À l’inverse, lorsque les revenus sont modérés, lorsqu’il existe des déficits ou lorsqu’une transmission familiale est prévue, le régime peut devenir très attractif.
Création, location meublée et points de vigilance
Les étapes de création
La création suit le parcours d’une SARL classique : rédaction des statuts, réalisation des apports, fixation du siège social, nomination du gérant, publication de l’annonce légale et immatriculation auprès du greffe du tribunal de commerce. L’option fiscale doit ensuite être formalisée et transmise au service des impôts.
Les statuts méritent une attention particulière. Ils doivent prévoir les règles de cession de parts, les pouvoirs du gérant, les décisions collectives et les mécanismes qui préservent le caractère familial de la société.
Le cas fréquent de la location meublée
La location meublée est l’un des usages les plus courants de la SARL de famille, car elle est considérée comme une activité commerciale. Elle peut permettre à plusieurs membres d’une famille de détenir et gérer ensemble un bien immobilier meublé, tout en bénéficiant de la transparence fiscale.
Ce montage doit toutefois être étudié avant l’achat ou l’apport du bien. Le régime social du gérant, le statut LMNP ou LMP des associés, la déductibilité des charges, l’amortissement et la fiscalité de sortie doivent rester cohérents avec l’objectif patrimonial.
Les erreurs à éviter
Les principaux risques tiennent à l’entrée d’un associé non éligible, à l’exercice d’une activité exclue, à une option fiscale mal notifiée ou à un choix d’IR retenu sans simulation. Avant de créer une SARL de famille, il vaut mieux comparer plusieurs scénarios : bénéfices attendus, déficits éventuels, taux d’imposition des associés, horizon de détention et projet de transmission.
La SARL de famille est donc un outil puissant, mais pas universel. Son intérêt apparaît surtout lorsque la structure juridique, la fiscalité et la stratégie familiale avancent dans le même sens.